Descripción
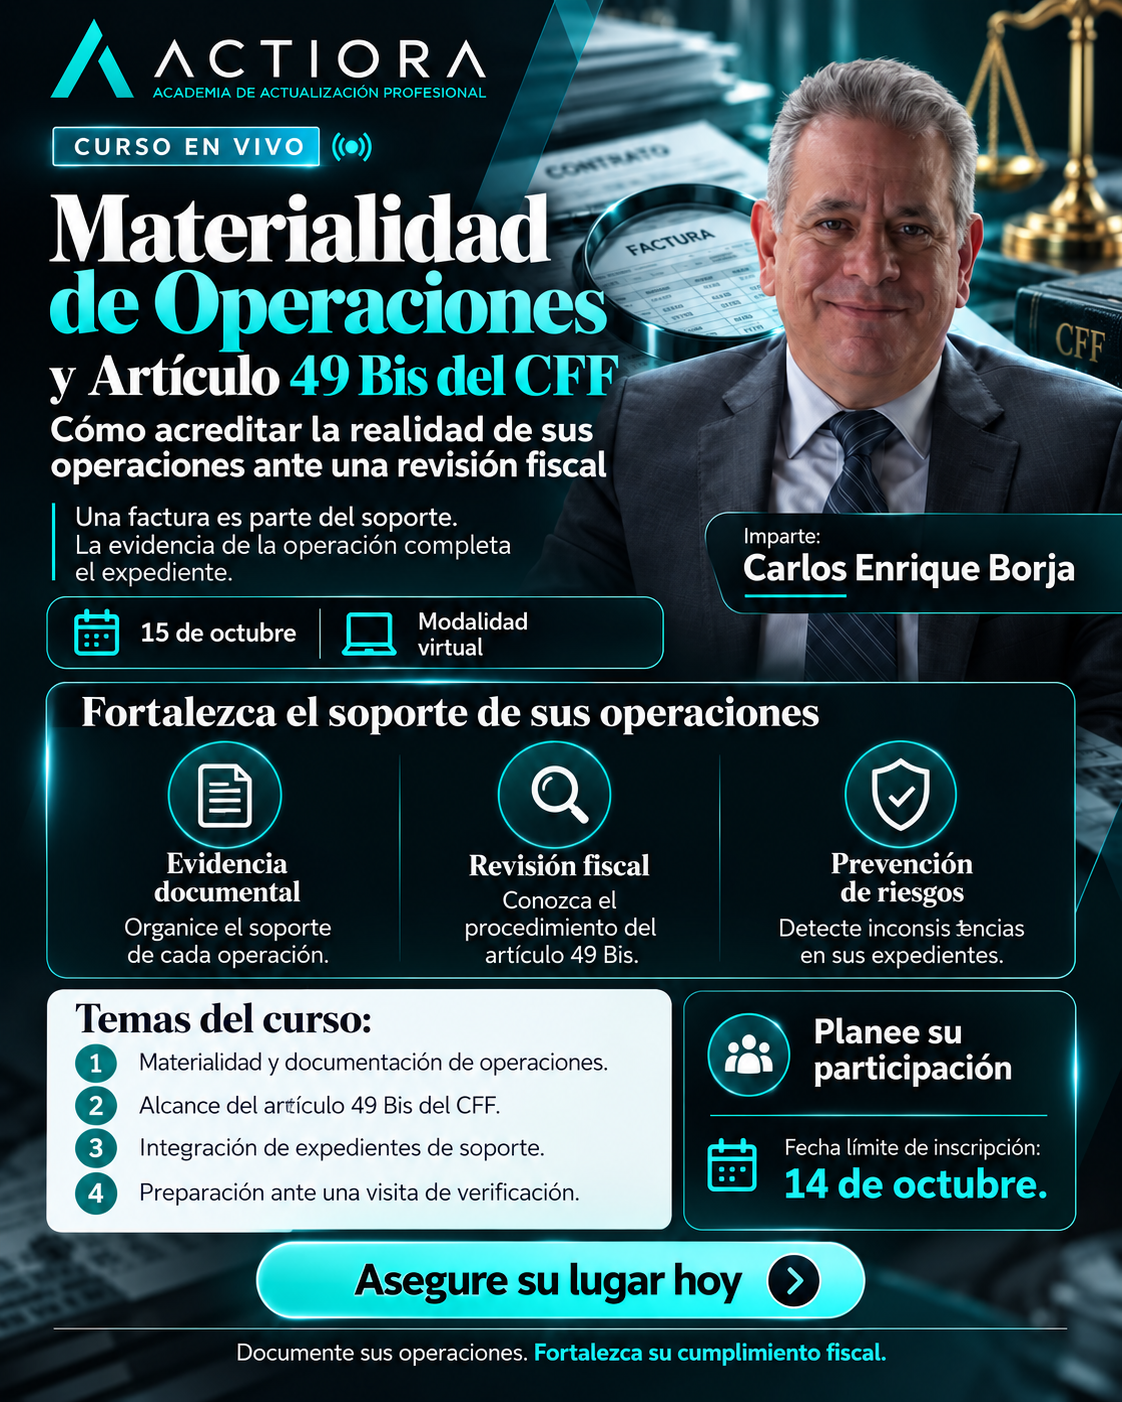
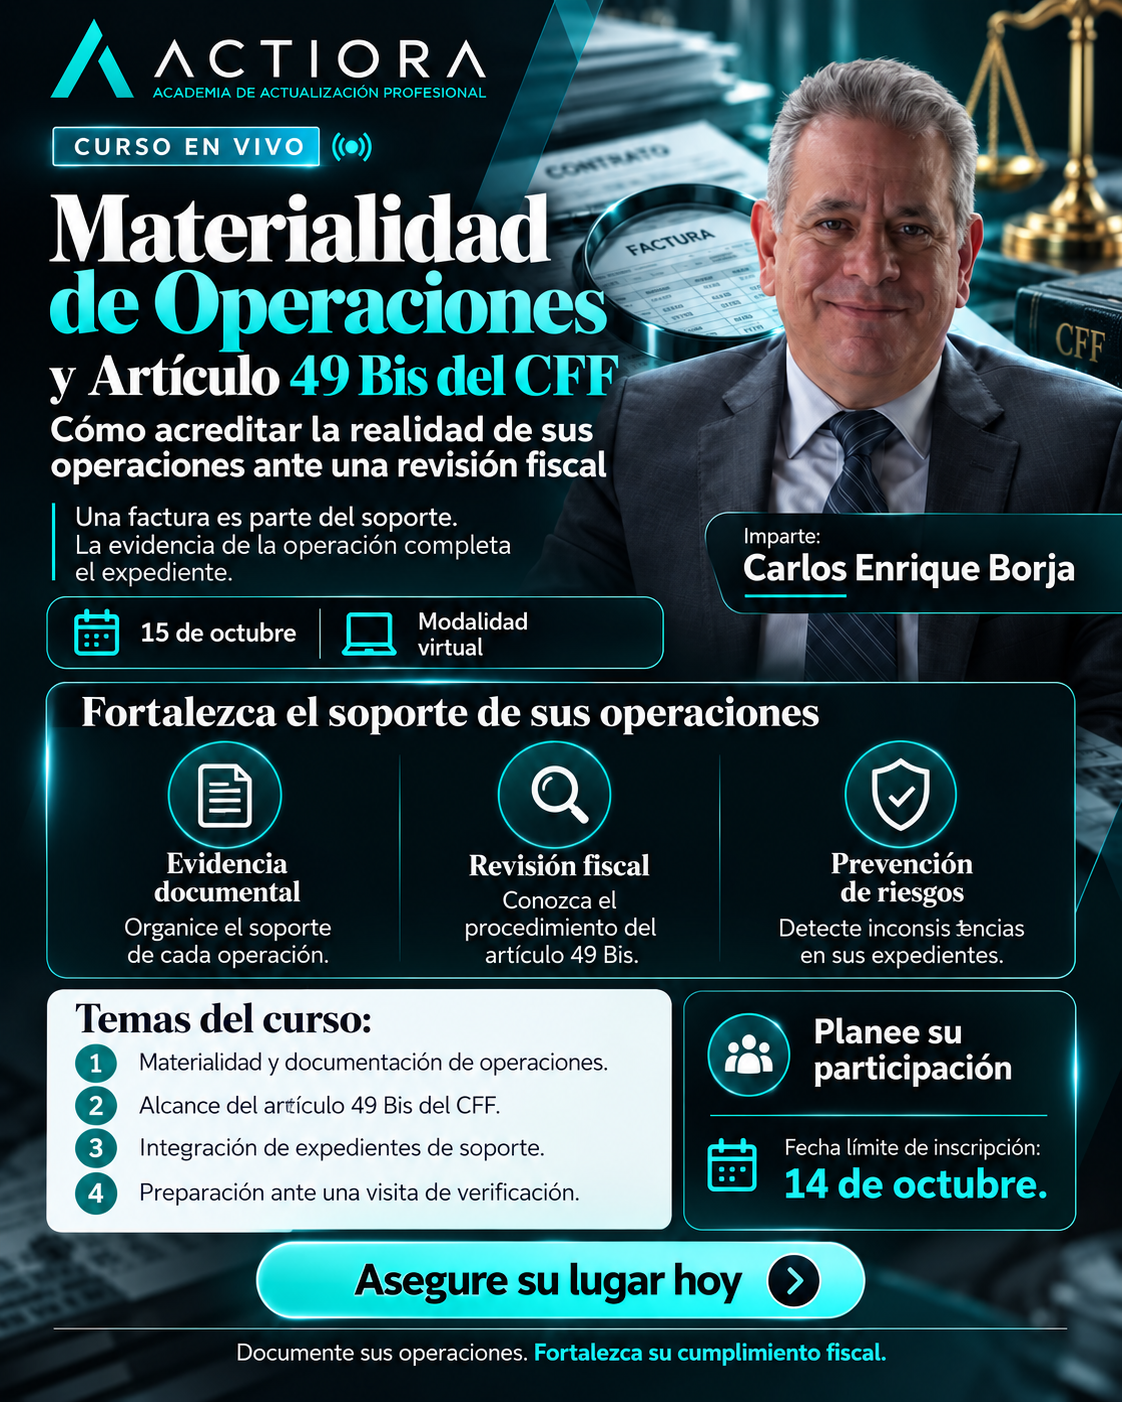
¿Tu empresa cuenta con evidencia suficiente para respaldar la realidad
de sus operaciones? Fortalece tu criterio fiscal y aprende a integrar
un expediente probatorio por operación, identificar las rutas de
comprobación y organizar una respuesta oportuna ante los
procedimientos de fiscalización.
Un curso con enfoque práctico sobre realidad económica, carga
probatoria y respuesta en plazos críticos, impartido por
Carlos Enrique Borja Duarte.
De la documentación a la evidencia de una operación real
El programa aborda las diferencias entre materialidad, razón de
negocios, sustancia económica, inexistencia y simulación, así como
la posición del emisor y del receptor. Examina el soporte formal
del CFDI y la evidencia jurídica, contable, operativa y de terceros
que permite documentar la ejecución de una operación.
También analiza el procedimiento del artículo 49 Bis del Código
Fiscal de la Federación, su relación con otras vías de comprobación
y la organización de documentos, responsables y plazos para una
respuesta coordinada.
La metodología combina exposición guiada, comparación de
procedimientos, análisis de evidencia y un caso integrador.
-
Distinguir los conceptos y las vías de comprobación relacionados
con la materialidad. -
Identificar los efectos de la fiscalización para emisores
y receptores. -
Integrar una cadena probatoria por operación con coherencia
y trazabilidad. -
Organizar el control de plazos y la respuesta de las áreas
involucradas ante una visita del artículo 49 Bis.
Contadores, asesores fiscales, abogados, auditores y empresarios;
responsables de dirección, administración, tesorería y compras,
así como personal que participa en la contratación, ejecución
o recepción de operaciones.
Ficha del curso
15 de octubre de 2026
9:00 a. m.
5 horas
1 sesión
Carlos Enrique Borja Duarte
Español
Programa de contenidos
-
Evolución y conceptos esenciales.
Realidad económica; materialidad, razón de negocios, sustancia
económica y simulación; diferencias entre emisor y receptor;
CFDI y ejecución comprobable. -
Disposiciones y rutas de comprobación.
Reglas de documentación, facturación y verificación; artículos
5-A, 42, 42-B y 69-B; artículo 29-A y relación entre los
artículos 69-B y 49 Bis. -
Carga de la prueba y estándar probatorio.
Carga dinámica, motivación de la autoridad, indicios vinculados
con la operación, capas de evidencia y criterios relevantes
del PJF y del TFJA. -
Expediente probatorio por operación.
Necesidad, acuerdo, ejecución, recepción, uso y pago; evidencia
de bienes y servicios; contemporaneidad, fecha cierta,
coherencia y trazabilidad. -
Procedimiento del artículo 49 Bis.
Objeto y alcance de la visita, suspensión de la emisión de CFDI,
registro de la diligencia, notificaciones, buzón tributario
y plazos del procedimiento. -
Resolución, efectos y consecuencias.
Desvirtuación de la presunción, levantamiento de la suspensión,
efectos para receptores, corrección o acreditación, sellos
digitales y posibles consecuencias fiscales y penales. -
Prevención, protocolo y caso integrador.
Expediente por operación, índice documental y respaldo;
protocolo de primeras horas, coordinación entre áreas
y vinculación de hechos, documentos y decisiones procesales.
Fiscal Mexicana
Contador Público con más de 30 años de experiencia en materia
fiscal, Carlos Enrique Borja Duarte integra una trayectoria de
alto nivel entre autoridad y práctica privada: 21 años en el SAT,
2 años en el IMSS y 6 años en consultoría y asesoría empresarial.
Su experiencia reúne fiscalización, interpretación normativa,
cumplimiento, auditoría preventiva y capacitación especializada.
En el SAT desarrolló su carrera en Auditoría Fiscal Federal y se
desempeñó como Administrador Central de Fiscalización Estratégica.
Participó en acciones contra comprobantes fiscales falsos, en la
implementación del artículo 69-B del CFF y en las visitas de
verificación a sujetos obligados por Actividades Vulnerables
conforme a la legislación antilavado. Como capacitador, ha
impartido cursos y conferencias para el Instituto Mexicano de
Contadores Públicos, la Asociación Mexicana de Contadores
Públicos, organismos empresariales y programas internos del
SAT y del IMSS. Su enfoque se distingue por traducir disposiciones
fiscales complejas en criterios claros, prácticos y aplicables
a la toma de decisiones y al cumplimiento empresarial.
- Contador Público por la UNAM
- Más de 30 años de experiencia fiscal
- 21 años de trayectoria en el SAT
- Ex Administrador Central de Fiscalización Estratégica
“`